ここでは、『「出張手当」が支給される実務上の理由 』や『「出張手当」に対して設けられている「非課税取扱に関する要件」』等を、以下の事項に従い、ご紹介させて頂きます。
Ⅰ:「出張に係る費用」と「出張手当」の関係
『「出張手当の非課税取扱」に関する「税務上の規定内容」』をご理解頂くためには、
まず『「出張かかる費用」の原則的な取扱い 』や『「出張手当」が実務上支給される理由 』をご理解頂くことが必要となると考えます。
 このため、ここでは最初に、
- 下記1で「出張に係る費用の内容」と「出張費用に対する原則的な取扱」をご紹介させて頂くとともに、
- 下記2で、原則的取扱の代わりに「出張手当」が支給される実務上の理由をご紹介させて頂きます。
1、「出張に係る費用」と「出張費用の原則的な取扱」
会社業務のために出張した場合には、
| ・出張地までの「交通費」 ・出張地での「宿泊料」 ・出張地域内での「交通費」 ・その他「雑経費」など |
諸々の費用が発生しますが、
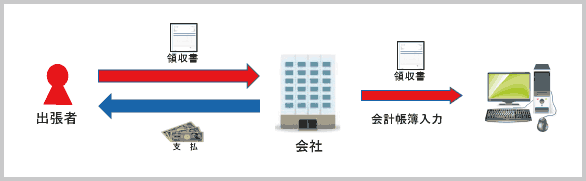
| これらのうち、「会社業務に関する費用」につきましては、原則的には「実費精算」されることとなります。 |
すなわち、
|
・出張後に出張者から『「出張にかかった費用」の領収書等 』を受取り、
出張者から受取った「領収書」に基づいて、会社の会計帳簿に「旅費交通費などの諸経費」が計上されることになります。 |
2、実務上「出張手当」が支給される理由
上記1でご紹介させて頂きましたように、
| 「出張にかかる費用」につきましては、原則「実費精算」されることが前提となりますが、 |
実務上では、
 上記の「出張にかかる費用」のうち「宿泊費用」や「出張地内での少額交通費」などに対しましては、
| 原則的な「実費精算」の代わりに「出張手当」が出張者に支給されたり、 |
『 出張に伴い追加的に発生すると想定される「出張者の生活実費」』を補填する目的で、
| 「出張日当」等の「出張手当」が出張者に支給されることがあります。 |
1)「宿泊費用」の実費精算の代わりに「出張手当」が支給される理由
「出張にかかる費用」のうち「宿泊費用」につきましては、
「実際の宿泊費用」の実費精算に代えて、実務上「出張手当」として出張者に支払われる場合があります。 |
◆ 「宿泊費用」が「出張手当」として支給される実務上の理由 ◆
 宿泊を必要とする出張ではホテル等に宿泊することが必要となりますが、この場合、
2)「出張日当」としての「出張手当」が支給される理由
出張が行われた場合には、
「出張日当」というものを「出張手当」として支給することがあります。 |
◆ 「細かな交通費」の実費精算に代えて「出張日当」が支給される理由 ◆
◆ 「追加的な私費用」を補填するために「出張日当」が支給される理由 ◆
3) 参考:「出張場所までの交通費」につきまして
「出張手当」につきましては、上記でご紹介させて頂きましたように、
| 「実際にかかるであろうと想定される金額」を予め定めた上で支給されるものとなりますが、 |
この点、『 出張に伴って発生する「出張場所までの交通費」』につきましては、
|
・「出張に際して利用する交通手段」や「出張場所までの距離」などにより、『 実際に発生する「交通費の金額」』が大きく変動するため、 ・この「交通費」につきましては、「実際にかかるであろうと想定される金額」を予め定めておくことは困難となります。 |
従いまして、「出張場所までの交通費」につきましては、
| 一般的には「出張手当」の対象とはならず、原則どおり「事後的な実費精算」等による処理が採用されます。 |
Ⅱ:「出張手当」に係る「非課税理由」&「非課税規定」
1、「出張手当」の「定義」と「(所得税法上の)取扱概要」
◆ 「出張手当」の定義 ◆
「出張手当」につきましては、一般的に「上記Ⅰ-2でご紹介させて頂きましたようなもの」が含まれるため、
|
「出張手当」とは、
会社から従業員・役員に対して支給される「手当」である |
と定義することができます。
◆ 「出張手当」の(所得税法上の)取扱概要 ◆
会社から従業員・役員に対して支給される「基本給、任意手当、法定手当、役員報酬」につきましては、
| その殆どが「所得税」等が課せられる「課税支給額」となりますが、 |
「任意手当」のうちの「出張手当」につきましては、
|
それが「税務上で規定されている要件」を満たして支給されている場合には、 「税務上で規定されている範囲内の金額(非課税限度額の範囲内の金額)」を「非課税支給額」として取扱うことが認められています。 |
2、「出張手当」の「非課税理由」と「非課税制限の設定理由 」
◆ 『「出張手当」の「実費精算・実費補填目的」』という観点からの「非課税」施策 ◆
「出張手当」は、『 上記1でご紹介させて頂きましたような「任意手当」』であるため、
|
「出張手当」は、
|
この「出張手当」に対して「所得税」等が課せられた場合には、
| 『 「出張にかかる費用」を精算・補填するという目的 』が、『「所得税」等が課せられた分 』だけ損なわれてしまうこととなります。 |
従いまして、税務上におきましては、上記の『「出張手当」の支給目的 』が損なわれないようにするため、
|
それが『「出張にかかる費用」を実費精算・実費補填するために支給されている 』と認められる場合には、 課税政策上「給与所得者に対する税負担の配慮」を行い、 |
◆ 『「出張手当」の「経済的利益の提供」』という側面からの「制限規定」の設定 ◆
他方、
「出張手当」という名目で支給されているような場合であっても、
「その支給額」が「出張にかかる費用の実費相当金額」を上回るような場合には、
|
当該『「出張にかかる費用の実費相当金額」を超える部分 』につきましては、 「課税対象となる給与」や「課税対象となる役員報酬」と同様の「会社から従業員・役員に提供された経済的利益」であると考えられます。 |
従いまして、税務上におきましては、この点も考慮し、
|
「出張手当」に対して『「非課税支給額」として取扱うことができる「要件」や「限度額」』を設け、 『「出張手当」を非課税とした「趣旨」』が逸脱されないような施策を講じています。 |
Ⅲ:「出張手当」に係る「税務上の非課税要件」
「出張手当」につきましては、
| これに対する「非課税要件」や「非課税限度額」を直接規定したものはありませんが、 |
「出張手当」は、
|
・「宿泊費」「現地での交通費・諸経費」などの「旅費」を実費精算する代わりに、『「旅費」に係る「実費精算相当金額」』が「手当」として支給されるものであることから、 ・ その本質は「旅費」であると考えられます。 |
この点、「旅費」につきましては、
| 「旅費を(所得税法上)非課税対象とする要件」などを明示した規定が「基本通達」にありますので、 |
「出張手当」に係る「非課税要件」等につきましては、
| この「旅費」に係る「非課税要件」等を規定した「基本通達」に基づいて考えることが必要となります。 |
このため、以下におきましては、
- まず下記1で、『「旅費」に関する非課税要件等 』を規定した「所得税法基本通達9-3の内容」をご紹介させて頂き、
- そのうえで下記2におきまして、『「出張手当」の非課税要件等の内容 』をご紹介させて頂きます。
1、 「 所得税法基本通達9-3 」の規定
税務上では、「所得税法基本通達9-3」において、「旅費」が「(所得税法上)非課税となる範囲」について、以下のように規定しています。
| 旅費については、 旅行の目的、目的地、行路若しくは期間の長短、宿泊の要否、旅行者の職務内容及び地位等からみて、 その旅行に通常必要とされる費用の支出に充てられると認められる範囲内で「支給される金額」は、「非課税」とする。 |
|
さらに、「通常必要とされる費用の支出に充てられると認められる範囲内」に該当するためには、 (1)その支給額が、その支給をする使用者等の役員及び使用人の全てを通じて適正なバランスが保たれている基準によって計算されたものであり、 (2)その支給額が、その支給をする使用者等と同業種、同規模の他の使用者等が一般的に支給している金額に照らして相当と認められるものであることが必要となる。 |
従いまして、「旅費」が「(所得税法上)非課税」となるためには、
| 役員及び使用人の地位等に応じた適正な社内間バランス(一定の基準等)をもって支給されており、 |
| かつ「同業種、同規模の会社等が一般的に支給している金額(対外的な金額)」と比較しても多額ではなく、 |
|
旅行の目的、目的地、行路若しくは期間の長短、宿泊の要否、旅行者の職務内容及び地位等からみて、 その旅行に通常必要とされる範囲内で支出されていることが必要となります。 |
◆ 「旅費」につき「(所得税法上の)非課税要件」が規定されている理由 ◆
2、 「出張手当」が「非課税支給額」として認められるための要件
冒頭でもご紹介させていただきましたが、
|
「出張手当」も「旅費」に含まれる性格のものであることから、
「出張手当」に対する「(所得税法上の)非課税要件」を考える場合には、 上記(1)でご紹介させて頂きました「所得税法基本通達9-3」に基づいて判断することが必要となります。 |
このため「出張手当」が「(所得税法上)非課税支給額」として認められるためには、
「旅費」と同様に、
| 役員及び従業員の地位等に応じた適正な社内間バランス(一定の基準等)をもって支給されており、 |
| かつ「同業種、同規模の会社等が一般的に支給している金額(対外的な金額)」と比較しても多額ではなく、 |
|
出張の目的、目的地、行路若しくは期間の長短、宿泊の要否、出張者の職務内容及び地位等からみて、 その出張に通常必要とされる範囲内で支出されていることが必要となります。 |
Ⅳ:『「出張手当」に係る「非課税要件」』の具体的考察
上記Ⅲでは、『「出張手当」を「非課税支給額」として取扱うための2要件 』をご紹介させて頂きましたが、
ここでは、この「2要件」をさらに具体的にご紹介させて頂きます。
1、「適正な社内間バランス(一定の基準)」に基づく支給の必要性
「出張手当」を「非課税支給額」として取扱うためには、
|
「出張手当」が 会社の役員・従業員すべてを対象して支給され、かつ社内間でバランスの取れた「基準」に基づいて支給されているものであること |
という要件を満たしていることが必要となります。
すなわち、「出張手当」を「非課税支給額」として取扱うためには、
|
「出張手当」が、 ・どの従業員・役員が出張した場合であっても支給されていることが必要となり、 ・その支給内容につきましても、出張の長短、宿泊の要否、その出張者の職務内容及び地位等を考慮し、「適正な社内間バランスの取れた金額」で支給されていることが必要となります。 |
他方、
|
・ 特定の個人が出張を行った場合にのみ「出張手当」が支給されている場合や、 ・ 同水準の地位等であるにも拘らず、その支給額が特定の個人に対してのみ高額に支給されているような場合には、 |
当該個人に支給されている「出張手当」は、
・「特別な給与」「特別な役員報酬」とみなされ、
・「その部分」につきましては、従業員・役員に対する個人所得税が課せられてしまいますので、
この点につきましては、十分ご留意頂ますようお願い致します。
2、「支給金額」の妥当性
「出張手当」を「非課税支給額」として取扱うためには、
|
「出張手当の支給金額」が 「同業種、同規模の会社等で一般的に支給されている金額(対外的な金額)」と比較して「妥当な金額」である |
という要件を満たしていることが必要となります。
すなわち、「出張手当」を「非課税支給額」として取扱うためには、
|
『「出張手当」として支給されている金額 』が、 「出張手当の内容(宿泊手当、出張日当)」ごとに、「常識的な範囲内」で決定されていることが必要となるとなります。 |
他方、
|
・ 「出張手当の金額」が一般的にみて高額であるような場合や ・ 「出張手当の金額」が |
当該会社で支給されている「出張手当」は、
・「特別な給与」「特別な役員報酬」とみなされ、
・「その部分」につきましては、従業員・役員に対する個人所得税が課せられてしまいますので、
この点につきましては、十分ご留意頂ますようお願い致します。
「支給額の決定」のための参考情報
なお、「上記の要件」につきましては、
| 「妥当な金額」とは「どの程度の金額」であるか? |
が問題となりますが、これにつきましては、「当該金額」を明示したような税務上の規定は存在しないことから、
| 「以下①~③でご紹介させて頂きますような情報」をご参考にして頂き、会社自身で決定して頂くことが必要となります。 |
◆ 参考①: 「宿直手当・当直手当」における「非課税支給額の規定」 ◆
|
従業員等が宿直・日直を行う場合には、税務上4,000円までは非課税支給として取扱うことができますが、 「この4,000円という金額」は、 |
|
「宿泊を伴う日当の妥当性」を考える場合には、 この4,000円という金額も「参考になる情報」になり得ると考えます。 |
▶ なお、「宿直・日直手当の非課税取扱い」につきましては、別途『「宿直手当」「日直手当」に対する税務上の規定』に記載しておりますので、必要がある場合には、当該リンクページをご覧頂きますようお願い致します。
◆ 参考情報②: 「産労総合研究所」の調査結果 ◆
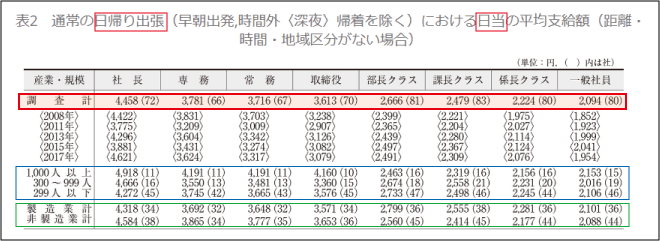
「株式会社 産労総合研究所」という会社により、2年毎に「国内・海外出張旅費に関する調査結果」が公表されています。
|
・会社が「宿泊料に係る出張手当」や「出張日当」を決定する場合 ・「役職等に応じた支給額」のバランスを考慮する場合には、 「この会社の調査結果」も1つの目安になるのではないかと考えます。 |
なお、「2019年度における調査結果」は、以下のようになっております。
【『「宿泊費用」に係る「出張手当」 』の支給額平均】

【『「宿泊日当」に係る「出張手当」』の支給額平均】

【『「日帰日当」に係る「出張手当」』の支給額平均】
◆ 参考情報③: 「国家公務員等の旅費に関する法律」に規定されている「公務員の出張手当」 ◆
「公務員に対して支給される出張手当」が、「国家公務員等の旅費に関する法律」に規定されています。
|
・会社が「宿泊料に係る出張手当」や「出張日当」を決定する場合 ・「役職等に応じた支給額」のバランスを考慮する場合には、 「この国家公務員の出張手当」も1つの目安になるのではないかと考えます。 |

Ⅴ:「出張手当」を「非課税支給額」とする場合の実務上の留意点
最後に、「出張手当」に係る「課税・非課税の取扱い」についての「実務上の留意点」をご紹介させて頂きます。
1、「出張旅費規定」等の作成につきまして
上記Ⅳ-1でご紹介させて頂きましたように、
|
「出張手当」が「(所得税法上)非課税支給額」とされるためには、 「社内における支給バランスが確保され」支給されていることが必要となりますが、 |
出張が行われるごとに、その「出張手当の額」を算定し支給していたならば、
- 「出張手当の計算・支給の事務処理」に非常に多くの労力がかかるとともに、
- 「社内バランスを欠く出張手当」が支給されてしまうこともあります。
このため、「出張手当」を支給しているような会社におきましては、
|
に「予め支給される出張手当」を「出張旅費規定」で規定し、 当該「出張旅費規定」に基づいて「出張手当」を支給することが一般的となります。 |
なお、当然のこととなりますが、
|
「出張旅費規定」を作成する場合に『 当該規定で定められる「出張手当の金額」』は、 上記Ⅳ-2でご紹介させて頂きましたように『「同業種、同規模の会社等で一般的に支給されている金額」と比較して「妥当な金額」』であることが必要となります。 |
2、「宿泊費」等が二重に支払われないための留意事項
会社から出張者に対して「宿泊料を含んだ出張手当」が支給されているにも拘らず、
別途、出張者から提出された「宿泊費の領収書」に基づいて「実費精算」されているような場合には、
| 出張者に対して「宿泊費」が二重に支給されていることとなってしまいます。 |
従いまして、『「宿泊費」等が含まれている「出張手当」』を支給している場合には、
| 従業員・役員から『「宿泊費」に係る「領収書」』を入手した場合であっても、これらにつきましては「実費精算」を行わないようご注意下さい。 |
3、定額の「出張手当」が支払われているような場合の留意事項
「出張手当」を「非課税支給額」として取扱うための大前提として、
| 「出張手当」は、「出張事実」に基づいて計算され支給されていることが必要となります。 |
この点、出張の多い従業員・役員に対して、『 出張実績とは無関係に毎月・一定金額の「出張手当」』が支給されているような場合には、
|
・『 非課税として取扱われる「出張手当」』は、『 上記のうち「出張事実」に基づいて支給されている部分 』のみとなり、 ・「それ以外の支給額」につきましては、「課税支給額」として取扱うことが必要となりますので、 |
この点につきましては、十分ご注意頂ますようお願い致します。( 所得税基本通達28-3 )
4、「出張手当」に「出張慰労金」 が含まれている場合の留意事項
「出張手当」として支給されるものの中には、
|
|
「出張手当」が「(所得税法上)非課税とされる」のは、
|
「出張手当」が「交通費、宿泊費、出張により発生する諸経費」などの「会社費用」を精算する代わりに支給されていることが前提となっています。 (すなわち、「出張手当の支給」により会社から従業員に対して、『「経済的利益」が提供されていない 』又は『「経済的利益」が提供されていたとしても僅少である 』ということが前提となっています。) |
このため、
|
「出張手当」という名目で支給されているものであっても、『「出張の慰労金等」として支給されている部分 』につきましては、 ・そもそも「(所得税法上)非課税対象となる支給額」には含まれず、 ・「この部分の支給額」につきましては、従業員・役員に対する個人所得税が課せられることになりますので、 |
この点につきましては、十分ご留意頂ますようお願い致します。
5、「出張手当」に「課税支給額部分」がある場合の留意事項
上記「 Ⅳ-1、2 」や「Ⅴ-2~4」でご紹介させて頂きましたように、
「出張手当」につきましては、
| 「課税対象となる出張手当」と「課税対象とならない出張手当」が会社から支給される場合がありますが、 |
毎月の給与計算におきましては、「源泉所得税」を計算することが必要となり、
|
この「源泉所得税」を計算するためには、 「給与支給明細書」において「課税対象となる給与支給額」と「課税対象とならない給与支給額」を区別して把握しておくことが必要となります。 |
このため「出張手当」につき、「課税出張手当となる金額」と「非課税出張手当となる金額」がある場合には、
「給与支給明細書」上、「課税出張手当」と「非課税出張手当」を別々に区分記載しておくことが必要となります。 |
例 示
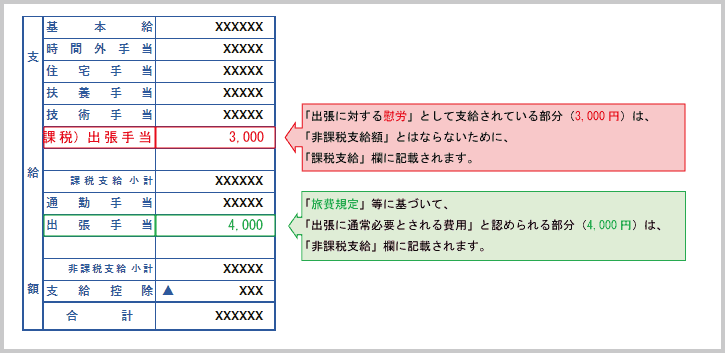
・会社から出張者に対して「出張手当(出張日当)」という名目で7,000円が支給されている場合で、
・その「出張手当」の支給内容が以下のようなものである場合には、
|
・「旅費規定」に基づいて支給された部分:4,000円 ・「出張に対する慰労支給」としての支給した部分:3,000円 |
「給与支給明細書」には、以下のように
- 「非課税支給額」である「出張手当(4,000円部分)」と
- 「課税支給額」である「出張手当(3,000円部分)」とを
区分して記載することが必要となります。
6、税務調査等での留意事項
「税務調査」等におきまして、
仮に「(非課税)出張手当」として取り扱ったものが『「課税支給額」に該当する 』と認定されてしまった場合には、
|
・「当該認定」により(通常は)『 会社の「源泉徴収漏れ」』という判断が下されますので、 ・この場合には、会社は『「出張手当の課税認定金額」に係る「源泉徴収漏れ」』のペナルティーを負うこととなります。 |
また、『 役員に支給している「(非課税)出張手当」』につき、「課税認定」がなされた場合で、
かつ当該「課税認定された出張手当」が「定期同額役員報酬」にも該当しないと判断された場合には、
|
当該「出張手当の課税認定金額」は、「会社の経費」としても認められなくなりますので、 |
この点につきましては、十分ご注意頂ますようお願い致します。
税理士事務所・会計事務所からのPOINT
ここでは、『「出張手当」が支給される実務上の理由 』や『「出張手当」に対して設けられている「非課税取扱に関する要件」』等をご紹介させて頂いております。
『「出張手当」が支給される実務上の理由 』のご紹介につきまして
『「出張手当の非課税取扱」に関する「税務上の規定内容」』をご理解頂くためには、
まず『「出張かかる費用」の原則的な取扱い 』や『「出張手当」が実務上支給される理由 』をご理解頂くことが必要となると考えます。
このため、ここでは、上記Ⅰにおきまして、
- 「出張に係る費用の内容」と「出張費用に対する原則的な取扱」をご紹介させて頂くとともに、
- 『「出張手当」が支給される実務上の理由 』をご紹介させて頂いております。
「出張手当」に係る「非課税取扱の理由」につきまして
「出張手当」は、それが、
- 「宿泊費用」や「少額交通費」を実費精算する代わりに、
- 「出張に伴う出張者の生活実費」を会社が補填するために、
支給されている場合に限り、
「税務上の特別の配慮」の下に「非課税支給額」として取扱うことを許容されているものとなります。
この点につきましては、本文Ⅱにその理由をご紹介させて頂いておりますので、一読して頂ますようお願い致します。
『「出張手当」に係る「税務上の非課税要件」』につきまして
「出張手当」につきましては、
「税務上の特別の配慮」の下に「非課税支給額」として取り扱われるものであることから、
- たとえ「出張手当」という名目で支給されていても、
- それが「税務上の非課税要件」を満たしていない場合には、「非課税支給額」として取扱うことはできません。
従いまして、「出張手当」を「非課税支給額」として取扱う場合には、
上記Ⅲ・Ⅳで記載させて頂きました「税務上の非課税要件」を満たしているか否かを十分にご検討頂ますようお願い致します。
『「出張手当」の「課税・非課税取扱い」の注意事項 』につきまして
「出張手当」につきましては、それを「非課税支給額」として取扱うためには、「税務上の非課税要件」をクリアしていることが必要となります。
税務調査等におきまして、仮に「非課税支給額」として取り扱っている「出張手当」が「課税支給額」であると認定された場合には、
上記Ⅴ-4でご紹介させて頂きましたような不利益を被るリスクがあることから、
「出張手当」を「非課税支給額」として取扱う場合におきましては、
上記Ⅴでご紹介させて頂きました注意点等にご留意頂き、適切にご対応頂ますようお願い致します。
