ここでは、『 労働保険において行われている「各種事業の内容」』及び『 労働保険における「各種の労働保険料等の内容」』を、以下の事項に従い、ご紹介させて頂きます。
Ⅰ:「労働保険の分類」及び「各種の労働保険料等」
ここでは、まず最初に、
下記1 におきまして、「労働保険の分類」と「労働保険で行われている各種事業の内容」をご紹介させて頂くとともに、
下記2 におきまして、『 労働保険の保険者に納付しなければならない「各種の労働保険料等」』をご紹介させて頂きます。
1、「労働保険の分類」につきまして
1)「労働保険」の大別分類
 「労働保険」とは、
|
会社等で働く従業員(労働者)が
 「労働災害」を受けた場合や
「失業」した場合などに、
労働者の生活を保護・保障するために設けられた公的な保険をいいますが、
|
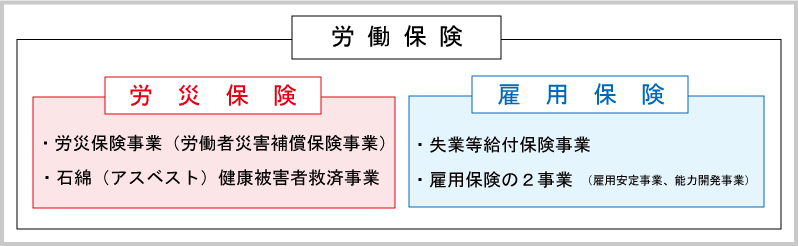
「労働保険」は、大きく分けて、
|
労働者が労災被害にあった場合に「必要な保険給付」を行ったり、
過去の労災被害者である「アスベスト(石綿)健康被害者」の救済を行う
「労災保険(労働者災害補償保険)」と
|
|
労働者が失業した場合などに「必要な保険給付」を行ったり、
「労働者の雇用安定」や「労働者の能力開発」のために「必要な助成」等を行う
「雇用保険」に分類されます。
|
2)①「労災保険」の分類
前者の「労災保険(労働者災害補償保険)」では、
| 労働災害を受けた労働者に「必要な保険給付」を行う「労災保険事業(労働者災害補償保険事業)」と |
| 『 過去の労災被害者である「石綿(アスベスト)健康被害者」』を救済する「石綿健康被害者救済事業」が行われているため、 |
「労災保険(労働者災害補償保険)」につきましては、更に、
|
「労災保険事業(労働者災害補償保険事業)」と
労災保険の一環として行われる「石綿(アスベスト)健康被害者救済事業」に分けられることになります。
|
◆ 「労災保険事業(労働者災害補償保険事業)」とは ◆
「労災保険事業(労働者災害補償保険事業)」とは、
|
・労働者が仕事中や通勤途中にケガをしたり、
・業務上の原因から病気になったり、障害を受けたり、死亡した場合に、
「これらの労災被害者」に対して「労働保険の保険者」が「労働災害に係る保険給付」を支給する保険事業をいいます。
|
「労災保険事業」の対象者
「労災保険事業」におきましては、
|
「労働者の身分(正社員、パート・アルバイト、日雇労働者等)」や「労働時間・労働日数・労働期間」に拘らず、
『 会社等で労働する「すべての労働者」』をその保護の対象としています。
(なお、会社と経営委任関係にある「役員」は、「労災保険の対象外者」となります。)
|
◆ 「石綿(アスベスト)健康被害者の救済事業」とは ◆
「石綿(アスベスト)健康被害者の救済事業」とは、
|
『 過去の労災被害者である「石綿(アスベスト)健康被害者」』に対し、
「石綿による健康被害の救済に関する法律」に基づき「医療費等の救済給付」を支給する救済事業をいいます。
|
「石綿健康被害者の救済事業」の対象者
「石綿健康被害者の救済事業」におきましては、
| 『 過去の労災被害者である「石綿(アスベスト)健康被害者」』をその救済の対象としています。 |
2)②「雇用保険」の分類
後者の「雇用保険」では、
| 失業等した労働者に「必要な保険給付」を行う「失業等給付保険事業」と |
| 労働者の雇用の安定や能力開発を図るため「必要な助成」等を行う「雇用保険の2事業」が行われているため、 |
「雇用保険」につきましては、更に、
|
「失業等給付保険事業」と
「雇用保険の2事業」に分けられることになります。
|
◆ 「失業等給付保険事業」とは ◆
「失業等給付保険事業」とは、
|
労働者が失業した場合や教育訓練を受ける場合などに、
「これらの失業等した者」に対して「雇用保険の保険者」が「失業等に係る保険給付」を支給する保険事業をいいます。
|
「失業等給付保険事業」の対象者
「雇用保険」につきましては、
| 下記脚注でご紹介しておりますような「雇用保険の加入要件」が存在することから、 |
「失業等給付保険事業」におきましては、
|
・『 会社等で労働する「すべての労働者」』をその保護の対象としているのではなく、
・『 会社等で労働する労働者のうちの「雇用保険の被保険者」』のみをその保護の対象としています。
|
◆ 「雇用保険の2事業」とは ◆
「雇用保険の2事業」とは、
|
雇用保険の保険者が行う「雇用安定事業」と「能力開発事業」の2事業のことをいいます。
「雇用安定事業」とは
失業の予防、雇用状態の是正及び雇用機会の増大を図るため、
「失業予防に努める事業主」「就職困難者の雇入れを行う事業主」「離職した労働者の再就職に努める事業主」などに対して
「助成金」等を支給する事業のことをいいます。
「能力開発事業」とは
労働者の能力開発及びその向上等を図るため、
「教育訓練を行う事業主」に対して「助成金」等を支給したり、「公共職業訓練」を推進する事業のことをいいます。
|
「雇用保険の2事業」の対象者
「雇用保険」につきましては、
| 下記脚注でご紹介しておりますような「雇用保険の加入要件」が存在することから、 |
「雇用保険の2事業」におきましては、
|
・『 労働者を雇用している「すべての会社等」』(≒労働保険の適用事業所)をその助成の対象とするのではなく、
・『「雇用保険の被保険者」を雇用している会社等 』(≒雇用保険の適用事業所)のみをその助成の対象としています。
|
◆ 「雇用保険への加入要件」 ◆
「会社で働く従業員(労働者)」が雇用保険に加入するための「加入要件」は以下のものとなります。
|
① 勤務開始時から31日間以上雇用される見込みがあること
②「1週間の所定労働時間」が「20時間以上」であること
③ 「学生(通信教育、夜間、定時制の学生などは除く)」でないこと
上記①~③すべてに該当した場合には、原則、雇用保険に加入することが必要となります。
( 雇用保険法 6条、 厚生労働省HP )
|
「役員」の雇用保険への加入
「雇用保険」は、「会社と雇用関係にある労働者」をその保護の対象としているため、
| 「会社と経営委任関係にある役員」につきましては、原則、雇用保険に加入することはできません。 |
「雇用保険への加入態様」につきまして
「従業員」が「雇用保険の加入要件」を満たした場合には、「雇用保険」に強制的に加入することが必要となるため、
| 「会社の意思」や「従業員の意思」により、「雇用保険に加入するか否かの選択を行う」ことはできません。 |
「雇用保険」に「加入要件」が存在する理由
「労災保険制度」におきましては、
|
・ 雇用期間、労働時間の長短やその身分に関係なく、
『 会社等で労働する「すべての労働者」』が労働災害の被害を受ける可能性があるため、
・「当該保険」では『 会社等で労働する「すべての労働者」』をその保護の対象としなければならず、
|
「労災保険」には、
| 当該保険で保護する者を制限するような「加入要件」は規定されません。 |
他方「雇用保険制度」は、
|
・ そもそも「すべての労働者」が失業等した場合にその保護を目的として設けられた制度ではなく、
・「自らの労働で生計を立てている労働者」が失業等した場合にその保護を目的として設けられた制度であるため、
|
「雇用保険」には、
|
・ 当該保険で保護する者を加入段階で「自らの労働で生計を立てている労働者」に限定するために、
・ 雇用期間・労働時間等を考慮した「加入要件」が規定されています。
|
2、「各労働保険事業」における「各種の労働保険料等」
「労働保険」では、
・上記1でご紹介させて頂きましたような「各種の労働保険事業」が行われていますが、
・『「これらの各種労働保険事業」で支給される「保険給付・助成金等」の原資 』を確保するために、
以下のような「労働保険料・拠出金」を
「労働者を雇用している会社等(事業主)」や「雇用保険の被保険者を雇用している会社等(事業主)」から徴収しています。
◆ 1-1):「労災保険事業(労働者災害補償保険事業)」に係る「労災保険料」 ◆
「労災保険事業(労働者災害補償保険事業)」は、
|
上記1-2①の脚注でご紹介させて頂きましたように、
『 会社等で労働する「すべての労働者」』をその保護の対象としているため、
|
「労災保険事業(労働者災害補償保険事業)」におきましては、
|
「労災保険料」という名称で、
『 労働者を雇用している「すべての会社等」』(≒労働保険の適用事業所)から
当該「労災保険給付の原資となる資金」を徴収しています。
|
◆ 1-2):「石綿(アスベスト)健康被害者の救済事業」に係る「一般拠出金」 ◆
|
・「石綿(アスベスト)」は、(過去の)全産業における施設・設備・機材等に広く使用されてきたという経緯があり、
・ また「この石綿(アスベスト)による健康被害者」は「(過去における)労災被害者」であるという点から、
「石綿健康被害者に対する救済費用」は「労災保険料」に上乗せして徴収することとされています。
|
このため、「石綿(アスベスト)健康被害者の救済事業」では、
|
(「労災保険料」とは区別するために、)「一般拠出金」という名称で徴収されることになりますが、
(「労災保険料」と同様に、)『 労働者を雇用している「すべての会社等」』(≒労働保険の適用事業所)から
「この救済費用の原資となる資金」を徴収しています。
|
◆ 2-1):「失業等給付保険事業」に係る「(失業等給付に係る)雇用保険料」 ◆
「失業等給付保険事業」は、
|
上記1-2②の脚注でご紹介させて頂きましたように、
『「雇用保険の被保険者」である労働者 』をその保護の対象としているため、
|
「失業等給付保険事業」では、
|
「(失業等給付に係る)雇用保険料」という名称で、
『「雇用保険の被保険者」を雇用している会社等 』(≒雇用保険の適用事業所)から
「この保険給付の原資となる資金」を徴収しています。
|
◆ 2-2)「雇用保険の2事業」に係る「(雇用保険2事業に係る)雇用保険料」 ◆
「雇用保険の2事業」は、
|
上記1-2②の脚注でご紹介させて頂きましたように、
『「雇用保険の被保険者」を雇用している会社等 』(≒雇用保険の適用事業所)をその助成の対象としているため、
|
「雇用保険の2事業」では、
|
「(雇用保険の2事業に係る)雇用保険料」という名称で、
『「雇用保険の被保険者」を雇用している会社等 』(≒雇用保険の適用事業所)から
「この事業における助成金や費用の原資となる資金」を徴収しています。
|
◆ 各種事業における保険料等のまとめ ◆
| |
各種事業 |
各種事業の保険料等 |
保険料等の徴収対象 |
労
災
保
険 |
労災保険事業 |
労災保険料 |
『 労働者を雇用している「すべての会社等」』
(≒ 労働保険の適用事業所) |
| 石綿健康被害者救済事業 |
一般拠出金 |
雇
用
保
険 |
失業等給付保険事業 |
(失業等給付に係る)雇用保険料 |
『「雇用保険の被保険者」を雇用している会社等 』
(≒ 雇用保険の適用事業所) |
| 雇用保険の2事業 |
(雇用保険2事業に係る)雇用保険料 |
Ⅱ:「労働保険料等の納付手続」と「各種労働保険料等の計算式」
会社で「労働者」や「雇用保険の被保険者」を雇用する場合には、
上記Ⅰ-2でご紹介したような「4種類の保険料等」を「労働保険の保険者」に納付することが必要となりますが、
ここでは、
下記1 におきまして、『「4種類の保険料等」を「保険者に納付する手続」』をご紹介させて頂くとともに、
下記2 におきまして、『 労働保険の保険者に納付する「4種類の保険料等」の具体的な計算式 』をご紹介させて頂きます。
1、労働保険料等の納付手続
『 会社から労働保険の保険者へ納付する「4種類の労働保険料等」』は、
|
・ 社会保険(健康保険等や厚生年金)のように毎月保険者へ納付するのではなく、
・「労働保険の年度更新」という手続により、1保険年度に1回、「すべての保険料等」を保険者へ納付することになります。
|
すなわち、
|
毎年、6月1日から7月10日までの間に行う『「労働保険の年度更新」という手続 』で、
労災保険の保険料(労働者災害補償保険の保険料)
一般拠出金の拠出金
(失業等給付に係る)雇用保険の保険料
(雇用保険の2事業に係る)雇用保険の保険料 に係る「1労働保険年度分(4月分~3月分)の保険料」を
 会社自らが計算し、申告するとともに、※
「その申告したすべての保険料等」を会社が保険者に(原則)一括納付することとなります。※
|
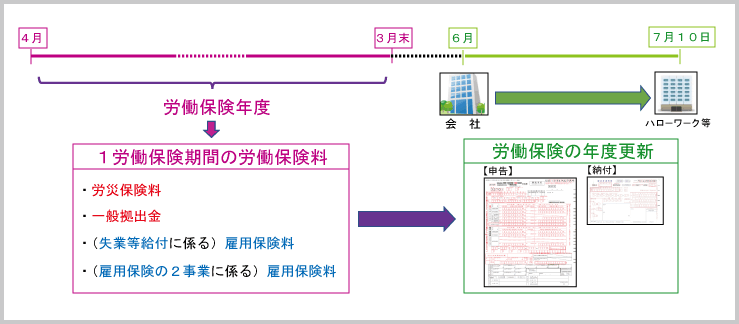
※ なお、実際の「労働保険の年度更新」では、
・「翌保険年度の概算保険料等の申告&納付(前払い)」と「当保険年度の確定保険料等の精算の申告&納付」が行われ、
・「当保険年度の保険料等の申告&納付」は『 後者の「精算申告&納付」』により行われることになります。
2、『 保険者に納付する「4種類の労働保険料等」』の具体的な計算式
『「労働保険料等」の労働保険の保険者への納付 』は、
上記1でご紹介させて頂きました『「労働保険の年度更新」という手続 』にて行うことになりますが、
『 この「労働保険の年度更新」で計算・納付する「4種類の労働保険料等」の具体的な計算式 』は、以下のものとなります。
1)「労災保険料額」の計算式
『 労働保険の保険者に納付する「労災保険料額」』は、
|
①『 その労働保険年度※1において「すべての労働者※2に支給される賃金(給与支給額)※3」』に
② 『 会社等が営む事業に適用される「その労働保険年度の労災保険料率」』※4を
乗ずることにより計算されます。
|
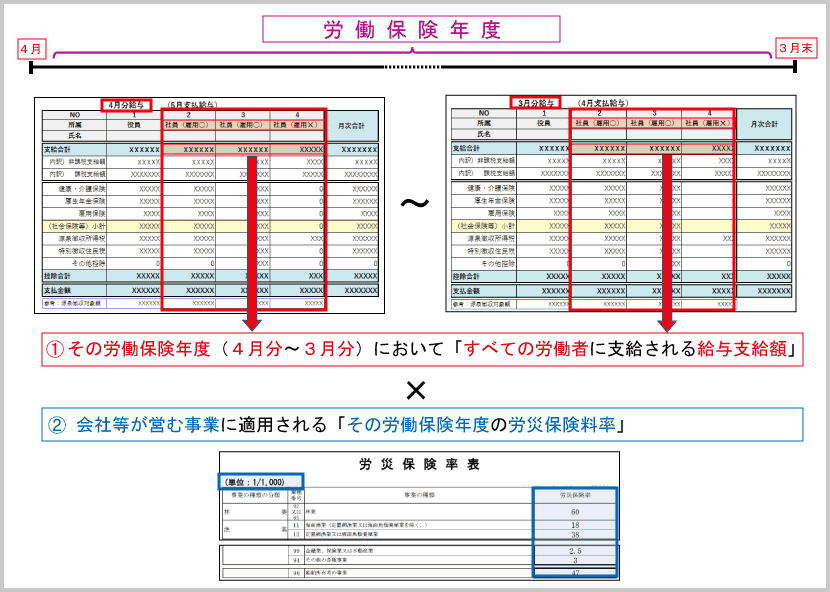
※1: 『「賃金」の集計対象期間 』につきまして
『 会社から労働保険の保険者に納付する「労災保険料」』は、
|
上記1でご紹介させて頂きました『「労働保険の年度更新」という手続 』により
『「1労働保険期間における労災保険料」(4月分~3月分の保険料)』を一括納付することになるため、
|
『 労災保険料の算定基礎となる「賃金(給与支給額)」』を集計する場合には、
|
『 1労働保険期間である「4月から3月」』を対象として「賃金(給与支給額)」を集計することが必要となり、
具体的には、
『「4月分の賃金台帳」から「3月分の賃金台帳」に記載された「賃金(給与支給額)」』を集計することが必要となります。
|
※2: 『「賃金」の集計対象者 』につきまして
「労災保険」では、
| 『 会社で労働する「すべての労働者(従業員)」』がその保護対象となるため、 |
『 労災保険料の算定基礎となる「賃金(給与支給額)」』を集計する場合には、
|
『 会社で労働する「すべての労働者(従業員)」』を対象として、
『 その労働保険年度における「1年間分の賃金(給与支給額)」』を集計することが必要となります。
|
※3: 『「賃金」の集計対象項目 』につきまして
『 労災保険料の算定基礎となる「賃金項目(給与支給項目)」は、
| 『 会社が労働者(従業員)に「労働の対償」として支給する「すべての賃金項目(給与支給項目)」』となります。 |
このため、『 労災保険料の算定基礎となる「賃金(給与支給額)」』を集計する場合には、
|
基本給、法定手当(残業・休日・深夜労働手当)、任意手当(通勤手当※、役職手当、家族手当etc)などの給与支給は、
『 労災保険料の算定基礎となる「賃金(給与支給額)」』に含めて集計することが必要となり、
※ 『「通勤手当」「宿直・日直手当」などの「非課税手当」』につきまして
源泉所得税の計算においては非課税とされる「通勤手当」「宿直・日直手当」も
・「労働の対償」として支給される「賃金(給与支給額)」であるため、
・『 労災保険料の算定基礎となる「賃金(給与支給額)」』に含めて集計することが必要となります。
|
|
会社から『「食事、住居(社宅の賃貸等)、被服など」の「現物給与」』が支給されているような場合にも、
原則、「これら現物給与」を金銭評価し『 労災保険料の算定基礎となる「賃金」』に含めて集計することが必要となります。
|
また、
|
「毎月の給与」以外に「賞与」が支給されているような場合には、
当該「賞与支給額」についても『 労災保険料の算定基礎となる「賃金」』に含めて集計することが必要となります。
|
▶ なお、『 労働保険料の算定基礎となる「賃金」の範囲 』につきましては、
別途『 労働保険料の算定基礎となる「賃金の範囲」 』というページで詳しくご紹介させて頂いております。
※4: 『「労災保険料率」の採用 』につきまして
『 労災保険の保護目的である「労働災害が発生する確率」』は、
| 『 その会社等で営なまれている「事業の種類」』によって異なるものとなることから、 |
『 労災保険料の「保険料率」』につきましては、
|
・「すべての会社等」に対して「一律に規定」されているのではなく、
・『 会社等で営む「事業の種類」』ごと「0.088(8.8% )~ 0.0025(0.25%)の範囲で多様な率」が設定されています。
|
このため、『 労災保険料の算定基礎となる「労災保険料率」』を採用する場合には、
|
『 自社で営む「事業の種類」』は『「労働保険率表に記載されている「どの種類の事業」に該当するか 』を把握し、
『「上記で把握した事業」に適用される「労災保険料率」』を採用することが必要となります。
|
【 R5年保険事業年度の「労災保険率表 】
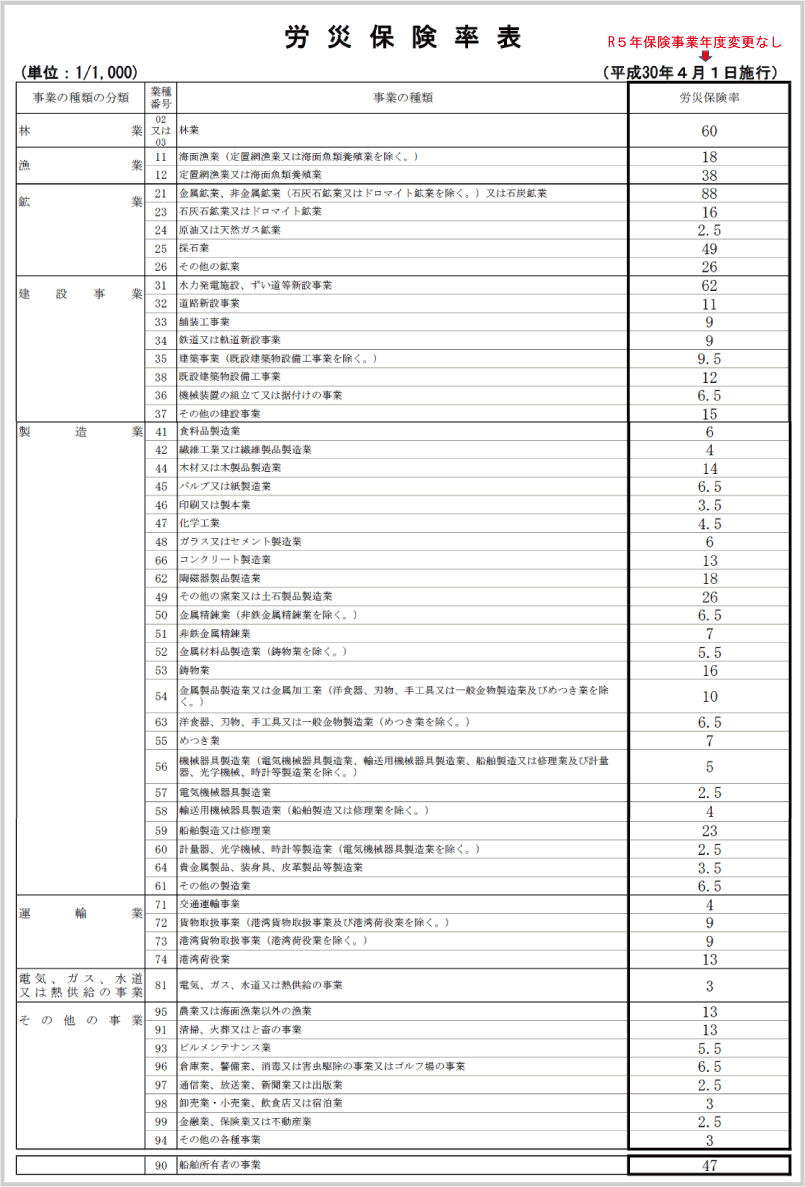
▶ なお、「各事業ごとの保険料率」は、『 厚生労働省が公表する「労災保険率表」』をご確認下さい。
2)「一般拠出金」の計算式
「一般拠出金」は、
| 「労災保険料」に上乗せして徴収されることになるため、 |
『 労働保険の保険者に納付する「一般拠出金」』は、
|
①『 その労働保険年度※1において「すべての労働者※2に支給される賃金(給与支給額)※3」』に
② 「その労働保険年度の一般拠出金率」※4を
乗ずることにより計算されます。
|
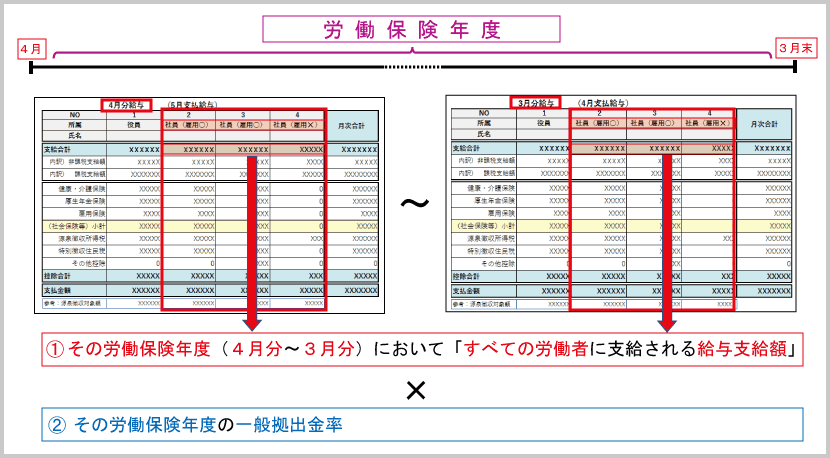
※1: 『「賃金」の集計対象期間 』につきまして
『 会社から労働保険の保険者に納付する「一般拠出金」』は、
| 「労災保険料」に上乗せして徴収されることになるため、 |
『 一般拠出金の算定基礎となる「賃金(給与支給額)」』を集計する場合には、
|
(「労災保険料の算定基礎となる「賃金(給与支給額)」』と同様に、)
『 1労働保険期間である「4月から3月」』を対象として「賃金(給与支給額)」を集計することが必要となり、
具体的には、
『「4月分の賃金台帳」から「3月分の賃金台帳」に記載された「賃金(給与支給額)」』を集計することが必要となります。
|
※2: 『「賃金」の集計対象者 』につきまして
『 会社から労働保険の保険者に納付する「一般拠出金」』は、
| 「労災保険料」に上乗せして徴収されることになるため、 |
『 一般拠出金の算定基礎となる「賃金(給与支給額)」』を集計する場合には、
|
(「労災保険料の算定基礎となる「賃金(給与支給額)」』と同様に、)
『 会社で労働する「すべての労働者(従業員)」』を対象として、
『 その労働保険年度における「1年間分の賃金(給与支給額)」』を集計することが必要となります。
|
※3: 『「賃金」の集計対象項目 』につきまして
『 一般拠出金の算定基礎となる「賃金項目(給与支給項目)」は、
| 『 会社が労働者(従業員)に「労働の対償」として支給する「すべての賃金項目(給与支給項目)」』となります。 |
このため、『 一般拠出金の算定基礎となる「賃金(給与支給額)」』を集計する場合には、
|
基本給、法定手当(残業・休日・深夜労働手当)、任意手当(通勤手当※、役職手当、家族手当etc)などの給与支給は、
『 一般拠出金の算定基礎となる「賃金(給与支給額)」』に含めて集計することが必要となり、
※ 『「通勤手当」「宿直・日直手当」などの「非課税手当」』につきまして
源泉所得税の計算においては非課税とされる「通勤手当」「宿直・日直手当」も
・「労働の対償」として支給される「賃金(給与支給額)」であるため、
・『 一般拠出金の算定基礎となる「賃金(給与支給額)」』に含めて集計することが必要となります。
|
|
会社から『「食事、住居(社宅の賃貸等)、被服など」の「現物給与」』が支給されているような場合にも、
原則、「これら現物給与」を金銭評価し『 一般拠出金の算定基礎となる「賃金」』に含めて集計することが必要となります。
|
また、
|
「毎月の給与」以外に「賞与」が支給されているような場合には、
当該「賞与支給額」についても『 一般拠出金の算定基礎となる「賃金」』に含めて集計することが必要となります。
|
▶ なお、『 労働保険料の算定基礎となる「賃金」の範囲 』につきましては、
別途『 労働保険料の算定基礎となる「賃金の範囲」 』というページで詳しくご紹介させて頂いております。
※4: 「一般拠出金率」につきまして
「一般拠出金」は、
| 『 過去の労災被害者である「石綿(アスベスト)健康被害者」』に対する救済費用の原資となるものであり、 |
この「石綿(アスベスト)」は、
| 過去において、全産業における施設・設備・機材等に広く使用されてきたという経緯があるため、 |
『 一般拠出金の「拠出金率」』につきましては、
|
・ 会社の営む事業に関係なく、すべての会社に対して「一律の拠出金率」が設定されており、
・「令和5年保険事業年度(令和5年4月~令和5年3月)」では、「 0.00002 ( 0.002% )」となっております。
|
3)「(失業等給付に係る)雇用保険料」の計算式
『 労働保険の保険者に納付する「(失業等給付に係る)雇用保険料額」』は、
|
①『 その労働保険年度※1において「雇用保険の被保険者※2に支給される賃金(給与支給額)※3」』に
② 『 会社等が営む事業に適用される「その労働保険年度の(失業等給付に係る)雇用保険料率」』※4を
乗ずることにより計算されます。
|
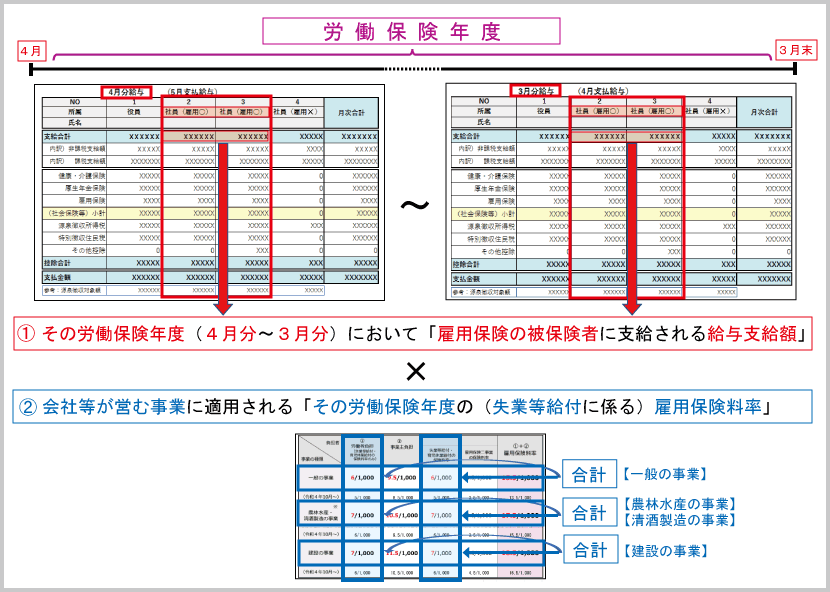
※1: 『「賃金」の集計対象期間 』につきまして
『 会社から労働保険の保険者に納付する「(失業等給付に係る)雇用保険料」』は、
|
上記1でご紹介させて頂きました『「労働保険の年度更新」という手続 』により
『「1労働保険期間における(失業等給付に係る)雇用保険料」(4月分~3月分の保険料)』を一括納付することになるため、
|
『(失業等給付に係る)雇用保険料の算定基礎となる「賃金(給与支給額)」』を集計する場合には、
|
『 1労働保険期間である「4月から3月」』を対象として「賃金(給与支給額)」を集計することが必要となり、
具体的には、
『「4月分の賃金台帳」から「3月分の賃金台帳」に記載された「賃金(給与支給額)」』を集計することが必要となります。
|
※2: 『「賃金」の集計対象者 』につきまして
「(失業等給付に係る)雇用保険」では、
| 会社で労働する労働者のうち、「雇用保険の被保険者」のみがその保護対象となるため、 |
『(失業等給付に係る)雇用保険料の算定基礎となる「賃金(給与支給額)」』を集計する場合には、
|
『 会社で労働する労働者のうちの「雇用保険の被保険者」』のみを対象として、
『 その労働保険年度における「1年間分の賃金(給与支給額)」』を集計することが必要となります。
|
※3: 『「賃金」の集計対象項目 』につきまして
『(失業等給付に係る)雇用保険料の算定基礎となる「賃金項目(給与支給項目)」は、
| 『 会社が労働者(従業員)に「労働の対償」として支給する「すべての賃金項目(給与支給項目)」』となります。 |
このため、『(失業等給付に係る)雇用保険料の算定基礎となる「賃金(給与支給額)」』を集計する場合には、
|
基本給、法定手当(残業・休日・深夜労働手当)、任意手当(通勤手当※、役職手当、家族手当etc)などの給与支給は、
『(失業等給付に係る)雇用保険料の算定基礎となる「賃金(給与支給額)」』に含めて集計することが必要となり、
※ 『「通勤手当」「宿直・日直手当」などの「非課税手当」』につきまして
源泉所得税の計算においては非課税とされる「通勤手当」「宿直・日直手当」も
・「労働の対償」として支給される「賃金(給与支給額)」であるため、
・『(失業等給付に係る)雇用保険料の算定基礎となる「賃金(給与支給額)」』に含めて集計することが必要となります。
|
|
会社から『「食事、住居(社宅の賃貸等)、被服など」の「現物給与」』が支給されているような場合にも、
原則、「これら現物給与」を金銭評価し『(失業等給付に係る)雇用保険料の算定基礎となる「賃金」』に含めて集計することが必要となります。
|
また、
|
「毎月の給与」以外に「賞与」が支給されているような場合には、
当該「賞与支給額」についても『(失業等給付に係る)雇用保険料の算定基礎となる「賃金」』に含めて集計することが必要となります。
|
▶ なお、『 労働保険料の算定基礎となる「賃金」の範囲 』につきましては、
別途『 労働保険料の算定基礎となる「賃金の範囲」 』というページで詳しくご紹介させて頂いております。
※4: 『「(失業等給付に係る)雇用保険料率」の採用 』につきまして
『 雇用保険の保護目的である「失業等が発生する確率」』は、
| 『 その会社等で営なまれている「事業の種類」』によって異なるものとなることから、 |
『(失業等給付に係る)雇用保険の「保険料率」』につきましては、
|
・「すべての会社等」に対して「一律に規定」されているのではなく、
・『 会社等で営む「事業の種類」』ごと「以下のような異なる3種類の保険料率」が設定されています。
|
【 令和5年保険年度 (令和5年4月1日~令和6年3月31日)】
| 会社等が営む事業の種類 |
(失業等給付に係る)雇用保険料の保険料率 |
| 一般の事業 |
0.012(1.2%) |
農林水産の事業
清酒製造の事業 |
0.014(1.4%) |
| 建設の事業 |
0.014(1.4%) |
このため、『(失業等給付に係る)雇用保険料の算定基礎となる「雇用保険料率」』を採用する場合には、
|
『 自社で営む「事業の種類」』は、『「上記3区分の事業」のいずれに該当するか 』を把握し、
『「上記で把握した事業」に適用される「(失業等給付に係る)雇用保険料率」』を採用することが必要となります。
|
▶ なお、「各年度の(失業等給付に係る)雇用保険料率」は、「厚生労働省のHP」にて確認することができます。
4)「(雇用保険2事業に係る)雇用保険料」の計算式
『 労働保険の保険者に納付する「(雇用保険2事業に係る)雇用保険料額」』は、
|
①『 その労働保険年度※1において「雇用保険の被保険者※2に支給される賃金(給与支給額)※3」』に
② 『 会社等が営む事業に適用される「その労働保険年度の(雇用保険2事業に係る)雇用保険料率」』※4を
乗ずることにより計算されます。
|
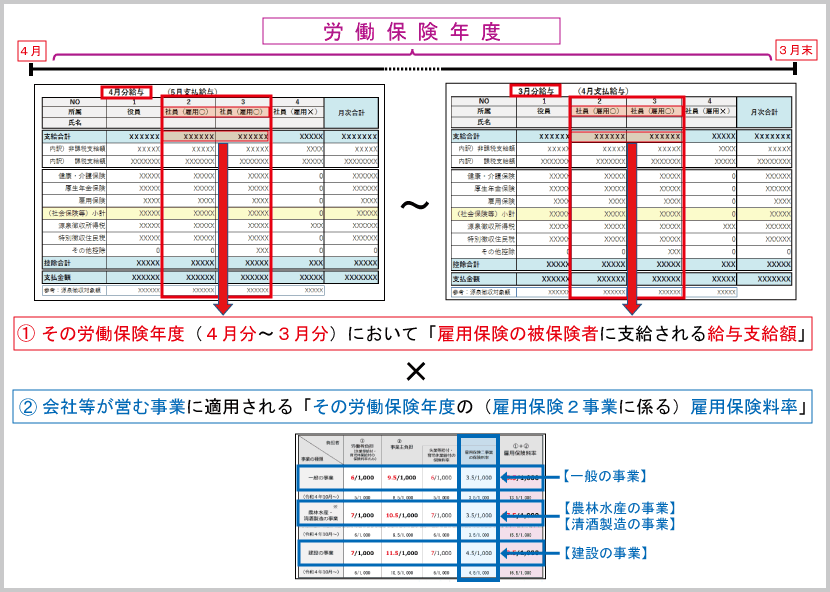
※1: 『「賃金」の集計対象期間 』につきまして
『 会社から労働保険の保険者に納付する「(雇用保険2事業に係る)雇用保険料」』は、
|
上記1でご紹介させて頂きました『「労働保険の年度更新」という手続 』により
『「1労働保険期間における(雇用保険2事業に係る)雇用保険料」(4月分~3月分の保険料)』を一括納付することになるため、
|
『(雇用保険2事業に係る)雇用保険料の算定基礎となる「賃金(給与支給額)」』を集計する場合には、
|
『 1労働保険期間である「4月から3月」』を対象として「賃金(給与支給額)」を集計することが必要となり、
具体的には、
『「4月分の賃金台帳」から「3月分の賃金台帳」に記載された「賃金(給与支給額)」』を集計することが必要となります。
|
※2: 『「賃金」の集計対象者 』につきまして
「(雇用保険2事業に係る)雇用保険」では、
| 会社で労働する労働者のうち、「雇用保険の被保険者」のみがその保護対象となるため、 |
『(雇用保険2事業に係る)雇用保険料の算定基礎となる「賃金(給与支給額)」』を集計する場合には、
|
『 会社で労働する労働者のうちの「雇用保険の被保険者」』のみを対象として、
『 その労働保険年度における「1年間分の賃金(給与支給額)」』を集計することが必要となります。
|
※3: 『「賃金」の集計対象項目 』につきまして
『(雇用保険2事業に係る)雇用保険料の算定基礎となる「賃金項目(給与支給項目)」は、
| 『 会社が労働者(従業員)に「労働の対償」として支給する「すべての賃金項目(給与支給項目)」』となります。 |
このため、『(雇用保険2事業に係る)雇用保険料の算定基礎となる「賃金(給与支給額)」』を集計する場合には、
|
基本給、法定手当(残業・休日・深夜労働手当)、任意手当(通勤手当※、役職手当、家族手当etc)などの給与支給は、
『(雇用保険2事業に係る)雇用保険料の算定基礎となる「賃金(給与支給額)」』に含めて集計することが必要となり、
※ 『「通勤手当」「宿直・日直手当」などの「非課税手当」』につきまして
源泉所得税の計算においては非課税とされる「通勤手当」「宿直・日直手当」も
・「労働の対償」として支給される「賃金(給与支給額)」であるため、
・『(雇用保険2事業に係る)雇用保険料の算定基礎となる「賃金(給与支給額)」』に含めて集計することが必要となります。
|
|
会社から『「食事、住居(社宅の賃貸等)、被服など」の「現物給与」』が支給されているような場合にも、
原則、「これら現物給与」を金銭評価し『(雇用保険2事業に係る)雇用保険料の算定基礎となる「賃金」』に含めて集計することが必要となります。
|
また、
|
「毎月の給与」以外に「賞与」が支給されているような場合には、
当該「賞与支給額」についても『(雇用保険2事業に係る)雇用保険料の算定基礎となる「賃金」』に含めて集計することが必要となります。
|
▶ なお、『 労働保険料の算定基礎となる「賃金」の範囲 』につきましては、
別途『 労働保険料の算定基礎となる「賃金の範囲」 』というページで詳しくご紹介させて頂いております。
※4: 『「(雇用保険2事業に係る)雇用保険料率」の採用 』につきまして
『 雇用保険の保護目的である「失業等が発生する確率」』は、
| 『 その会社等で営なまれている「事業の種類」』によって異なるものとなることから、 |
『(雇用保険2事業に係る)雇用保険の「保険料率」』につきましては、
|
・「すべての会社等」に対して「一律に規定」されているのではなく、
・『 会社等で営む「事業の種類」』ごと「以下のような異なる3種類の保険料率」が設定されています。
|
【 令和5年保険年度 (令和5年4月1日~令和6年3月31日)】
| 会社等が営む事業の種類 |
(雇用保険2事業に係る)雇用保険料の保険料率 |
| 一般の事業 |
0.0035(0.35%) |
農林水産の事業
清酒製造の事業 |
0.0035(0.35%) |
| 建設の事業 |
0.0045(0.45%) |
このため、『(雇用保険2事業に係る)雇用保険料の算定基礎となる「雇用保険料率」』を採用する場合には、
|
『 自社で営む「事業の種類」』は、『「上記3区分の事業」のいずれに該当するか 』を把握し、
『「上記で把握した事業」に適用される「(雇用保険2事業に係る)雇用保険料率」』を採用することが必要となります。
|
▶ なお、「各年度の(雇用保険2事業に係る)雇用保険料率」は、「厚生労働省のHP」にて確認することができます。
Ⅲ:「各種労働保険料等」の負担関係
『 会社から労働保険の保険者に納付する「保険料等」』は、上記Ⅰ-2でご紹介させて頂きましたようなものとなりますが、
これら『 労働保険の保険者に納付する「保険料等」』につきましては、
|
それぞれの事業で行われる「保険給付金・救済給付・助成金等の性質」により、
「会社」のみがその保険料等を負担するものと
「会社」及び「従業員」とでその保険料を負担するものに分かれます。
|
このため、ここでは、
下記1 におきまして、『 保険料等の負担が会社のみである労働保険料等 』を、
下記2 におきまして、『 保険料の負担が会社と従業員である労働保険料 』をそれぞれご紹介させて頂きます。
1、保険料等の負担が「会社のみ」である労働保険料等
上記Ⅰ-2でご紹介させて頂きました「労働保険料等」のうち、
|
労災保険料(労働者災害補償保険料)
一般拠出金
(雇用保険の2事業に係る)雇用保険料は、
「下記の脚注でご紹介させて頂く理由」等から、
その「保険料等の全額」を会社のみで負担することとなります。
|
このため、上記「3種類の労働保険料等」につきましては、
|
・その保険料等のうち「従業員が個人で負担しなければならない保険料等部分」は存在しないため、
・給与計算時等において「これら保険料等に係る従業員負担分」を控除することは不要になります。
|
「労災保険料」が「全額」会社負担とされる理由
|
「労災保険事業」では、
「労災被害を被った労働者」に対して『「必要な保険給付」を支給する 』という事業が行われておりますが、
この『「労災被害を被った労働者」に対して「必要な給付」を支給すること 』は、
本来的には『 業務中等の労働者に対して安全管理義務を負う「会社」』が行うべきものとなります。
(『「労働保険の保険者」が行う「保険給付事業」』は、「会社」に代わって行われている事業となります。)
|
このため、「労災保険制度」におきましては、
|
『「上記保険給付の原資」となる「労災保険料」』は、
『 保険給付に対して責任を負う「会社等」』に「その全額」を負担させるという取扱いがなされております。
|
「一般拠出金」が「全額」会社負担とされる理由
|
「石綿(アスベスト)健康被害者の救済事業」では、
「石綿(アスベスト)健康被害者」に対して『「必要な救済給付」を支給する 』という事業が行われておりますが、
・この「石綿(アスベスト)健康被害者」は「過去の労災被害者」であり、
・この『「過去の労災被害者」に対して「救済給付」を支給すること 』は、
本来的には『 過去の労働者に対して安全管理義務を負う「会社」』が行うべきものとなります。
(『「労働保険の保険者」が行う「救済給付事業」』は、「会社」に代わって行われている事業となります。)
|
このため、「石綿(アスベスト)健康被害者の救済事業」におきましては、
|
『「上記救済給付の原資」となる「一般拠出金」』は、
『 救済給付に対して責任を負う「会社等」』に「その全額」を負担させるという取扱いがなされております。
|
「(雇用保険2事業に係る)雇用保険料」が「全額」会社負担とされる理由
|
「雇用保険の2事業」では、
『「雇用の安定等や労働者の能力開発等を図る者」に「適切な助成金」を支給する 』という事業が行われておりますが、
『「雇用保険の2事業」で支給される「助成金」』は、
その大半が『 雇用の安定等や労働者の能力開発等を図る「事業主(会社等)」』に支給されるものとなっております。
|
このため、「雇用保険の2事業制度」におきましては、
|
『「上記助成金等の原資」となる「(雇用保険2事業に係る)雇用保険料」』は、
『 この事業から直接的な助成を受ける「会社等」』に「その全額」を負担させるという取扱いがなされております。
|
2、保険料の負担が「会社」と「従業員」である労働保険料
上記Ⅰ-2でご紹介させて頂きました労働保険料等のうち、
|
(失業等給付に係る)雇用保険料は、
「下記の脚注でご紹介させて頂く理由」等から、
その「保険料」を「会社」と「従業員個人」で負担することとなります。
|
このため、上記「(失業等給付に係る)雇用保険料」につきましては、
|
・ その保険料のうちに「従業員が個人で負担しなければならない保険料部分」が存在するため、
・「これら保険料に係る従業員負担分」を給与計算時等において控除することが必要となります。
|
「(失業等給付に係る)雇用保険料」が「会社」と「従業員」で負担される理由
|
「(失業等給付に係る)雇用保険料」では、
『「失業等した者」に対して「必要な保険給付」を支給する 』という事業が行われておりますが、
『「失業等給付保険事業」で支給される「保険給付」』は、
「失業等した者」に直接支給され、この保険事業で恩恵を受けるのは「従業員個人」となるため、
『「上記保険給付の原資」となる「(失業等給付に係る)雇用保険料」』も、
本来的には『 この事業から恩恵を受ける「従業員個人」』が負担すべきものとなります。
|
ただし、
|
・従業員が失業する原因として、会社都合による失業もあることや
・従業員に対する福利厚生的な観点を考慮すると
「(失業等給付に係る)雇用保険料」を「従業員個人」のみに負担させることは妥当ではないという面もあるため、
|
「雇用保険制度」におきましては、
|
「(失業等給付に係る)雇用保険料」は、
「会社」と「従業員個人」とで半分づつ負担するという取扱いがなされております。
|
◆ 『 従業員が負担する「(失業等給付に係る)雇用保険料」』の徴収方法 ◆
「(失業等給付に係る)雇用保険料」につきましては、
| 上記でご紹介させて頂きましたように、「会社」と「従業員」とで負担することになりますが、 |
『 労働保険の保険者に納付される「(失業等給付に係る)雇用保険料」』は、
|
上記Ⅱ-1でご紹介させて頂きました『「労働保険の年度更新」という手続 』により、
「その保険料の全額(会社負担分+従業員負担分)」を「会社」から「労働保険の保険者」に納付することになるため、
|
『「(失業等給付に係る)雇用保険料」のうちの従業員負担分 』は、
| 「会社」が「従業員」から徴収することが必要となり、 |
通常、『 この「従業員負担部分に係る保険料」の徴収 』は、
|
「毎月の給与計算」において、
各従業員ごとに『「給与支給額」から「その者が負担する保険料」を控除する(天引き徴収する)』ことにより行われます。
|
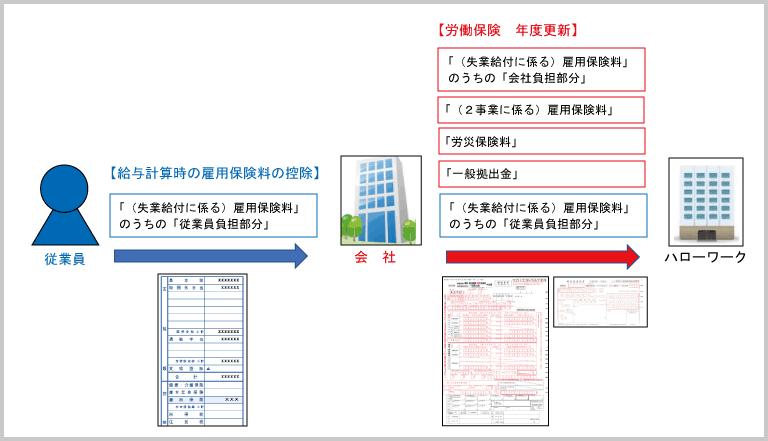
▶ なお、『 給与計算における「(失業等給付に係る)雇用保険料の控除」』につきましては、
別途『 「雇用保険料の控除計算」に必要な「基礎知識」 』というページで詳しくご紹介させて頂いております。
◆ 会社が徴収する「(失業等給付に係る)雇用保険料額」 ◆
『 会社が従業員から徴収する「(失業等給付に係る)雇用保険料」』は、
| 毎月の給与計算において「それぞれの従業員に支給する給与支給額」から天引き徴収することになるため、 |
『 会社が各従業員から徴収する「(失業等給付に係る)雇用保険料額」』は、
| 『 それぞれの従業員が負担する「1ヶ月分の(失業等給付に係る)雇用保険料額」』となり、 |
具体的には、
|
①『 その給与計算月※1において『 雇用保険の算定基礎となる「賃金(給与支給額)」※2』に
② 『 従業員が負担する「(失業等給付に係る)雇用保険料率」』※3を 乗じて計算した金額となります。
|
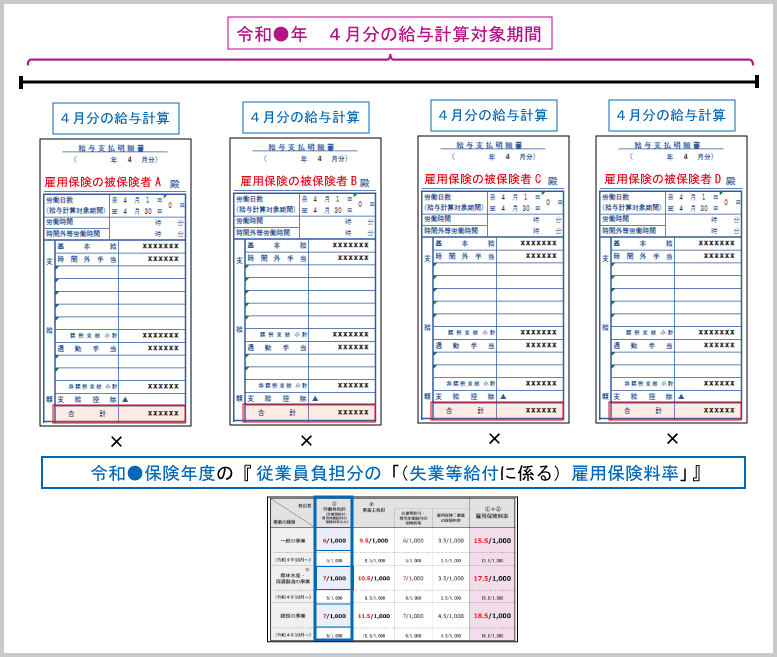
前提 : 『「(失業等給付に係る)雇用保険料」の控除対象者 』につきまして
会社から労働保険の保険者に納付する「(失業等給付に係る)雇用保険料」は、
| 『「雇用保険に加入している従業員(雇用保険の被保険者)」に係る保険料 』のみとなるため、 |
『 給与計算時において行う「(失業等給付に係る)雇用保険料の控除」』も、
|
・「すべての従業員」を対象として行うのではなく、
・「雇用保険に加入している従業員(雇用保険の被保険者)」のみを対象として行うことになりますので、
この点につきましては、(当然のこととは思いますが)ご注意頂きますようお願い致します。
|
※1 : 『 「賃金」の集計期間 』につきまして
『 会社が従業員から徴収する「(失業等給付に係る)雇用保険料」』は、
| 『 従業員が負担する「1ヶ月分の(失業等給付に係る)雇用保険料額」』となるため、 |
『 雇用保険料の算定基礎となる「賃金(給与支給額)」』は、
|
『 その給与計算月において支払義務が確定した「1ヶ月分の賃金(1ヶ月分の給与支給額)」』となり、
具体的には、『 その給与計算で作成する給与支給明細書に記載される「賃金(給与支給額)」』となります。
(『 発生ベース・債務確定ベースでの「賃金(給与支給額)」』となります。)
|
※2-①: 『「賃金」の集計対象項目 』につきまして
『 雇用保険料の算定基礎となる「賃金項目(給与支給項目)」は、
| 『 会社が労働者(従業員)に「労働の対償」として支給する「すべての賃金項目(給与支給項目)」』となります。 |
このため、『 雇用保険料の算定基礎となる「賃金(給与支給額)」』を算定する場合には、
|
基本給、法定手当(残業・休日・深夜労働手当)、任意手当(通勤手当※、役職手当、家族手当etc)などの給与支給は、
『(失業等給付に係る)雇用保険料の算定基礎となる「賃金(給与支給額)」』に含めて集計することが必要となり、
※ 『「通勤手当」「宿直・日直手当」などの「非課税手当」』につきまして
源泉所得税の計算においては非課税とされる「通勤手当」「宿直・日直手当」も
・「労働の対償」として支給される「賃金(給与支給額)」であるため、
・『(失業等給付に係る)雇用保険料の算定基礎となる「賃金(給与支給額)」』に含めて集計することが必要となります。
|
|
会社から『「食事、住居(社宅の賃貸等)、被服など」の「現物給与」』が支給されているような場合にも、
原則、「これら現物給与」を金銭評価し『(失業等給付に係る)雇用保険料の算定基礎となる「賃金」』に含めて集計することが必要となります。
|
▶ なお、『 労働保険料の算定基礎となる「賃金」の範囲 』につきましては、
別途『 労働保険料の算定基礎となる「賃金の範囲」 』というページで詳しくご紹介させて頂いております。
※2-②: 『「賞与」が支給されているような場合 』につきまして
「毎月の給与」以外に「賞与」が支給されているような場合には、
|
『 当該「賞与支給額」に係る「労働保険料」』も「労働保険の保険者」に納付することが必要となります。
(すなわち、「賞与支給額」も『 労働保険の算定基礎となる「賃金」』に含めることが必要となります。)
|
このため、「賞与」が支給される場合に「賞与計算」を行う際には、
|
「賞与支給額」から
『 当該賞与に係る「従業員負担分の(失業等給付に係る)雇用保険料」』を控除することが必要となりますので、
この点につきましては、十分ご留意頂きますようお願い致します。
|
※3 : 『 従業員が負担する「(失業等給付に係る)雇用保険料率」』につきまして
「雇用保険制度」では、
|
「(失業等給付に係る)雇用保険料」は、
「会社」と「従業員」で半分づつ負担すると規定されているため、
|
『 従業員が負担する「(失業等給付に係る)雇用保険料額」』を算定する場合の「保険料率」は、以下のものとなります。
【 令和5年保険年度 (令和5年4月1日~令和6年3月31日)】
| 会社等が営む事業の種類 |
従業員が負担する「(失業等給付に係る)雇用保険料率」 |
| 一般の事業 |
0.006(0.6%) |
農林水産の事業
清酒製造の事業 |
0.007(0.7%) |
| 建設の事業 |
0.007(0.7%) |
▶ なお、「各年度の(雇用保険2事業に係る)雇用保険料率」は、「厚生労働省のHP」にて確認することができます。
参考:「(失業等給付に係る)雇用保険料率」の「従業員負担率」と「会社負担率」
「(失業等給付に係る)雇用保険料率」の「従業員負担率」と「会社負担率」は以下のものとなります。
【 令和5年保険年度 (令和5年4月1日~令和6年3月31日)】
| 会社等が営む事業の種類 |
従業員負担分の保険料率 |
会社負担分の保険料率 |
(失業等給付に係る)雇用保険料率 |
| 一般の事業 |
0.006(0.6%) |
0.006(0.6%) |
0.012(1.2%) |
農林水産の事業
清酒製造の事業 |
0.007(0.7%) |
0.007(0.7%) |
0.014(1.4%) |
| 建設の事業 |
0.007(0.7%) |
0.007(0.7%) |
0.014(1.4%) |
税理士事務所・会計事務所からのPOINT
ここでは、ここでは、『 労働保険において行われている「各種事業の内容」』及び『 労働保険における「各種の労働保険料等の内容」』を、以下の事項に従い、ご紹介させて頂いております。
「労働保険」につきましては、
「労働保険料等の保険者への納付」が、
「年度更新」という申告手続により、1年に1度まとめて納付されることから、
・労働保険には、どのようなものがあり?
・それぞれの労働保険料等は、どのように計算され、いくら払われているのか?を忘れがちになります。
また「給与計算における雇用保険料の控除」を行う場合にも、
「控除される雇用保険料」が比較的僅少であり、「控除計算に用いる保険料率」も頻繁に改訂されることがないため、
・給与計算において控除している雇用保険料が「どのようなものであるか?」をあまり意識しないことが多いと思います。
このため、ここでは、
「労働保険料等の納付」や「給与計算時における雇用保険料の控除計算」の大前提となる、
- 『 労働保険で行われている「各種事業の内容や分類」』
- 『 労働保険の保険者に納付する「各種労働保険料等の内容や計算式」』
- 『 各種労働保険料等の「会社と従業員との負担関係」』
- 『給与計算等において控除する「労働保険料の内容や計算式」』についての
基礎的な事項を(整理する意味も込めて)ご紹介させて頂いております。
なお、当該ページにおきましては、それほど難解な事項はないと思いますので、
- 「年度更新を行う場合の前提知識」として、
- 「給与計算における雇用保険料の控除計算を行う場合の前提知識」として、
軽くご一読頂ければと思っております。
